Una póliza de velero se contrata mirando la prima y se cobra mirando las cláusulas. Casi nadie las lee hasta el día del siniestro, y ese día descubre que el barco no estaba al sur de la latitud que marcaba el contrato, que el deducible era un porcentaje y no una cantidad fija, o que la vía de agua vino de un grifo de fondo «sin mantenimiento» y por eso no se paga.
Esto es lo que cubre de verdad un seguro de embarcación en la región, lo que deja fuera, cuánto cuesta y qué hay que revisar antes de firmar.
Las tres coberturas, y cuál es obligatoria
Una póliza de velero de recreo suele tener tres piezas, y conviene saber cuál estás comprando:
Responsabilidad civil. Cubre el daño que tu barco hace a terceros: otro velero que golpeas al atracar, el muelle que rompes, una persona herida. Es la más barata y la que más se exige. En México, las marinas y las capitanías piden una póliza de responsabilidad civil emitida por una aseguradora autorizada en el país; una póliza extranjera que «cubre aguas mexicanas» muchas veces no se acepta en la recepción de la marina. En Colombia las naves de recreo sin actividad comercial están exentas de la póliza obligatoria, pero los clubes y marinas la piden igual. En Chile y Argentina el patrón es el mismo: la ley exige poco, el club exige la póliza.
Casco y maquinaria. Cubre tu propio barco: hundimiento, varada accidental, incendio, robo, daño por temporal. Es la que cuesta dinero y la que tiene la letra pequeña.
Remoción de restos. Si el barco se hunde en un canal o encalla en una playa, la autoridad te ordena retirarlo y la factura es tuya. Puede superar el valor del casco. Muchas pólizas la incluyen con un sublímite bajo; pregunta la cifra.
La diferencia que más pesa en la indemnización es cómo se valora el barco. Con valor acordado, aseguradora y dueño fijan una cifra al firmar y, si hay pérdida total, se paga esa cifra. Con valor real, se paga lo que el perito de la aseguradora dice que valía el barco el día del siniestro, menos depreciación. Para un velero de más de quince años, la distancia entre las dos puede ser del 30 al 40%. Pide valor acordado, y apóyalo en el informe de peritaje con valor de reemplazo, que en barcos de más de veinte años casi todas las aseguradoras exigen de todos modos.
Lo que la póliza no cubre (aunque creas que sí)
La lista de exclusiones se repite de una aseguradora a otra, y casi todas vienen del mismo principio: el seguro paga accidentes, no el paso del tiempo.
Desgaste y falta de mantenimiento. Una vía de agua por una manguera podrida, un grifo de fondo agarrotado o una abrazadera oxidada se considera mantenimiento, no accidente. Lo mismo la jarcia firme que cede por fatiga: si los cables tenían quince años y el fabricante recomendaba diez, la aseguradora lo va a leer así.
Ósmosis, corrosión y fallo mecánico. Las ampollas no son siniestro. El motor que se funde por falta de aceite tampoco. Lo que sí se cubre es la consecuencia: si el motor se para y el barco termina en las piedras, la varada entra, el motor no.
Navegar fuera de límites. Toda póliza define una zona de navegación y, en la región, casi siempre un calendario. Salir de esa caja deja el barco sin cobertura aunque el siniestro no tenga nada que ver con la distancia recorrida.
Tripulación y uso no declarados. Si la póliza dice «tripulación mínima de dos» y cruzaste solo, o si alquilaste el barco a un conocido «por hacerle un favor», hay base para rechazar el reclamo. El uso comercial —chárter, aunque sea ocasional— es otra póliza, más cara.
El reclamo que más se rechaza no es el dudoso: es el del barco que estaba donde el contrato decía que no podía estar.
Cuánto cuesta y de qué depende
Como orden de magnitud, la prima anual de casco y responsabilidad civil anda entre el 1 y el 2,5% del valor asegurado. En un velero de crucero de 30 a 35 pies, eso son entre $450 y $1.200 al año, que es la partida que ya aparece en el presupuesto anual de un velero en Latinoamérica. Una póliza solo de responsabilidad civil para un velero pequeño en México se consigue desde $150-400 al año.
Lo que mueve la cifra, de más a menos:
La zona de huracanes. Es el factor que más pesa. Un barco que pasa el verano en el Río de la Plata o en Valdivia paga la mitad que uno en el Caribe o en el Pacífico mexicano. Dentro del cinturón aparece además el deducible por tormenta con nombre: donde una avería corriente tiene un deducible del 1 al 2% del valor asegurado, un daño de huracán arranca en el 10% y llega al 15%. En un barco asegurado por $80.000 son entre $8.000 y $12.000 de tu bolsillo.
La edad del barco. Por encima de veinte o veinticinco años muchas aseguradoras piden peritaje reciente, algunas solo ofrecen valor real y otras directamente no aseguran casco.
Tu experiencia. Un currículum náutico, un título vigente y años sin reclamos bajan la prima. La aseguradora pregunta por la titulación náutica de cada país y la usa.
El deducible que eliges. Subir el deducible ordinario del 1 al 2% suele bajar la prima entre un 10 y un 20%. Tiene sentido si puedes pagar las reparaciones pequeñas sin reclamar.
Dónde se contrata: local, internacional o las dos
En la práctica hay dos mercados. El local —aseguradoras de cada país, en pesos o en dólares— es bueno para responsabilidad civil y resuelve el trámite de la marina, pero la cobertura de casco suele ser más limitada y los peritos, pocos. El internacional —corredores que colocan pólizas en dólares con suscriptores de Estados Unidos o Londres— es el habitual para barcos que se mueven entre países o que pasan el verano en zona de huracanes, y el que exige un plan de huracanes por escrito.
Muchos navegantes que cruzan fronteras terminan con las dos: casco con la internacional, responsabilidad civil local para cumplir en cada puerto. Parece redundante, pero es lo que evita discutir en la recepción de cada marina. Si el plan incluye cruzar el Canal de Panamá, confirma que la zona de navegación de la póliza cubre el tránsito y las dos costas: hay pólizas del Caribe que terminan en Colón.
Las seis preguntas antes de firmar
Antes de pagar la prima, pide por escrito la respuesta a estas seis:
1. ¿Valor acordado o valor real? Y cuál es la cifra exacta.
2. ¿Cuál es el deducible por tormenta con nombre? En porcentaje y en dólares.
3. ¿Cuál es la caja geográfica y de calendario? En el Caribe la línea que más se repite es el paralelo 12°40′ N entre junio y noviembre. En el Pacífico mexicano varía por aseguradora. Cruza esto con dónde vas a dejar el barco en temporada de huracanes antes de firmar, no después.
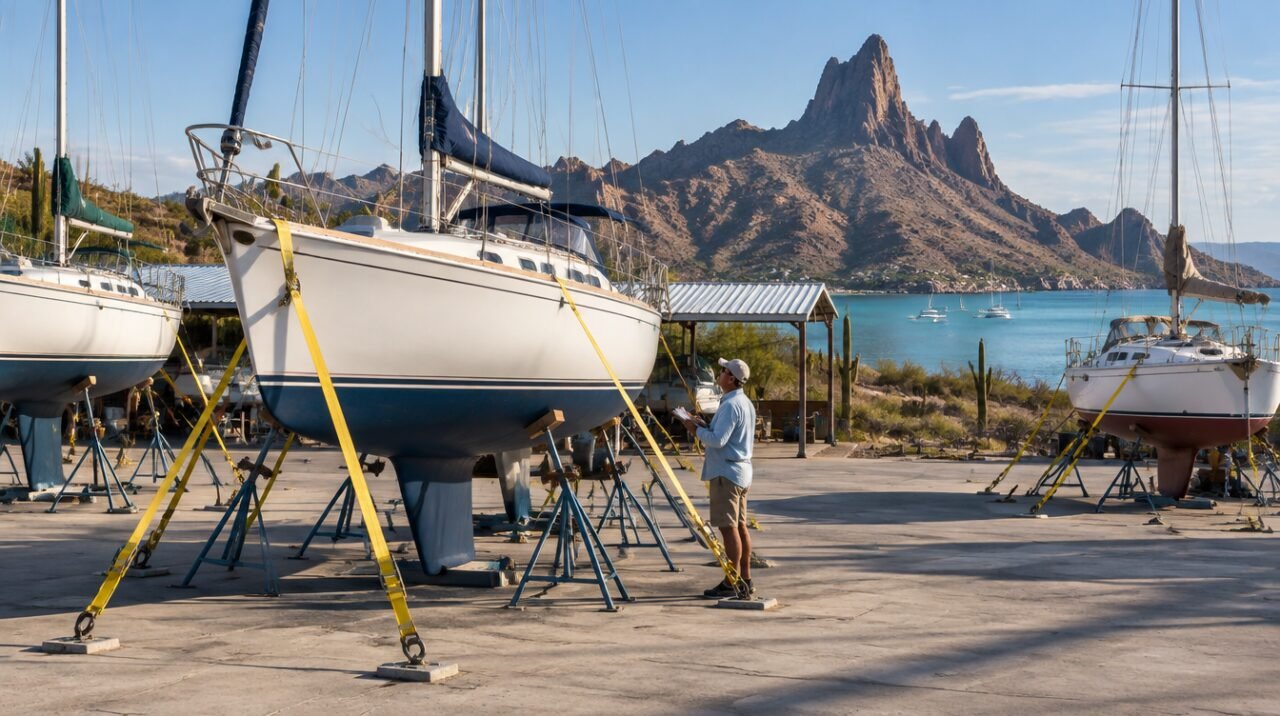
4. ¿Qué pide el plan de huracanes? Varada con amarres al suelo, agujero de huracán con fondeo doble, tripulación a bordo: cada aseguradora acepta cosas distintas.
5. ¿Hay sublímites? Velas, electrónica, dinghy y motor fuera de borda suelen tener tope propio y depreciación aparte. La remoción de restos, también.
6. ¿Qué pasa si lo vendo o lo cambio de bandera? La póliza está atada a la matrícula y al titular. Un cambio de dueño la anula, y por eso el seguro se contrata el mismo día que la propiedad cambia de manos, como insiste la guía de papeles de una compraventa. Es el último paso de comprar un velero usado en Latinoamérica, y el único que no admite un día de retraso.
1 comentario